W skrócie: ulga termomodernizacyjna to odliczenie od podstawy obliczenia podatku, z którego korzysta właściciel lub współwłaściciel jednorodzinnego budynku mieszkalnego. Limit wynosi 53 000 zł na podatnika, niezależnie od liczby realizowanych przedsięwzięć termomodernizacyjnych i liczby budynków. Wymiana stolarki okiennej i drzwiowej jest wydatkiem kwalifikowanym, a kalkulator ulgi termomodernizacyjnej pozwala oszacować, ile podatku realnie wróci na konto.
Czym jest ulga termomodernizacyjna
Ulga termomodernizacyjna funkcjonuje od 1 stycznia 2019 r. i jest zapisana w ustawie o podatku dochodowym od osób fizycznych. Ulga przysługuje podatnikowi, który jest właścicielem lub współwłaścicielem budynku mieszkalnego jednorodzinnego i ponosi wydatki na realizację przedsięwzięcia termomodernizacyjnego. Nie jest to dotacja ani zwrot kosztów, tylko odliczenie od dochodu za rok podatkowy – w przypadku podatku zryczałtowanego od przychodu.
Skorzystać z ulgi mogą podatnicy rozliczający się według skali podatkowej (PIT-36, PIT-37), podatkiem liniowym (PIT-36L) oraz ryczałtem od przychodów ewidencjonowanych (PIT-28). Kwota odliczenia nie może przekroczyć 53 000 zł, przy czym limit dotyczy podatnika, a nie nieruchomości. Małżonkowie będący współwłaścicielami domu mają więc łącznie do 106 000 zł, o ile każde z nich ponosi wydatki udokumentowane własnymi fakturami.
Przedsięwzięcie termomodernizacyjne trzeba zakończyć w ciągu 3 kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Jeżeli inwestycja się nie zakończy w tym terminie, podatnik jest zobowiązany zgodnie z przepisami podatkowymi doliczyć kwoty uprzednio odliczone do dochodu w zeznaniu za rok, w którym upłynął termin.
Co można odliczyć w ramach ulgi termomodernizacyjnej
Katalog wydatków kwalifikowanych określa rozporządzenie Ministra Inwestycji i Rozwoju z dnia 21 grudnia 2018 r. Zawiera ono wykaz rodzajów materiałów budowlanych, urządzeń i usług związanych z realizacją przedsięwzięć termomodernizacyjnych. Z punktu widzenia inwestora wymieniającego stolarkę najważniejsze pozycje to:
- okna, okna połaciowe wraz z systemami montażowymi oraz drzwi balkonowe;
- drzwi zewnętrzne oraz bramy garażowe;
- materiały do ocieplenia przegród budowlanych, płyt balkonowych i fundamentów;
- węzeł cieplny, kocioł kondensacyjny, pompa ciepła, kolektory słoneczne, ogniwo fotowoltaiczne;
- od 2025 roku katalog obejmuje magazyn energii lub ciepła wraz z infrastrukturą niezbędną do jego działania, przy czym łączy się to z warunkiem posiadania instalacji odnawialnego źródła energii;
- usługi: audyt energetyczny, dokumentacja projektowa, montaż stolarki, ocieplenie domu, wymiana źródeł energii na źródła odnawialne, wykonanie wentylacji z odzyskiem ciepła.
Wydatek musi być udokumentowany fakturą VAT wystawioną przez podatnika VAT niekorzystającego ze zwolnienia. Rozliczamy kwotę brutto, o ile podatek od towarów i usług nie został odliczony w ramach działalności gospodarczej. Nie odliczysz wydatków sfinansowanych lub dofinansowanych z dotacji, na przykład w programie Czyste Powietrze albo Mój Prąd – odliczeniu podlega wyłącznie wkład własny.
Poza katalogiem pozostają prace wykończeniowe towarzyszące wymianie okien: tynkowanie ościeży, malowanie, montaż rolet czy żaluzji dekoracyjnych oraz parapetów wewnętrznych. Sam montaż stolarki i systemy montażowe okien są natomiast kwalifikowane.
Jak działa kalkulator ulgi termomodernizacyjnej
Kalkulator pokazuje różnicę między kwotą wydaną a kwotą realnie odzyskaną. Ulga zwraca nie 100 procent wydatku, tylko tyle, ile wynosi podatek od odliczonej kwoty. Kalkulator uwzględnia trzy dane wejściowe: sumę wydatków kwalifikowanych, formę opodatkowania i dochód za rok podatkowy.
| Forma opodatkowania | Stawka | Odliczenie 53 000 zł | Odliczenie 40 000 zł |
|---|---|---|---|
| Skala podatkowa, I próg | 12 procent | 6 360 zł | 4 800 zł |
| Skala podatkowa, II próg | 32 procent | 16 960 zł | 12 800 zł |
| Podatek liniowy | 19 procent | 10 070 zł | 7 600 zł |
| Ryczałt (przykładowa stawka) | 8,5 procent | 4 505 zł | 3 400 zł |
Dla podatników kalkulator ma jeszcze jedną funkcję: sprawdza, czy dochód w danym roku wystarczy, aby wykorzystać całą kwotę ulgi. Jeżeli poniesione wydatki przewyższają podstawę obliczenia podatku, niewykorzystaną część odlicza się w kolejnych latach – maksymalnie przez 6 lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Wykorzystaj kalkulator jeszcze przed podpisaniem umowy: czasem rozłożenie płatności na dwa lata podatkowe pozwala lepiej dopasować odliczenie do dochodu.
Przykład liczbowy
Inwestor rozlicza PIT-37 według skali podatkowej, dochód 120 000 zł, więc częściowo wchodzi w drugi próg. Wymiana okien i drzwi zewnętrznych kosztowała 62 000 zł brutto. Może odliczyć maksymalnie 53 000 zł. Podstawa obliczenia podatku spada ze 120 000 zł do 67 000 zł, a zwrot podatku wynosi około 11 800 zł. Gdyby ten sam wydatek poniósł podatnik z dochodem 60 000 zł, ulga zmniejszyłaby podatek o około 6 360 zł, ale odliczenie musiałoby zostać rozłożone na dwa lata.
Jak rozliczyć wymianę okien w PIT krok po kroku
- Sprawdź tytuł prawny do nieruchomości. Ulga termomodernizacyjna przysługuje właścicielom lub współwłaścicielom istniejącego budynku jednorodzinnego. Budynek w budowie nie daje prawa do ulgi.
- Zbierz faktury VAT z datą poniesienia wydatku, opisem pozycji zgodnym z wykazem i danymi podatnika. To najczęstsze miejsce błędów w deklaracji podatkowej.
- Zsumuj wydatki poniesione w danym roku i odejmij kwoty sfinansowane dotacją.
- Wypełnij załącznik PIT/O i przenieś kwotę do zeznania rocznego PIT za dany rok podatkowy.
- Zachowaj dokumentację przez 5 lat od końca roku, w którym złożono zeznanie.
- Jeżeli po odliczeniu otrzymałeś zwrot odliczonych wydatków, na przykład dotację wypłaconą później, doliczasz odpowiednią kwotę do dochodu w zeznaniu za rok otrzymania zwrotu albo korygujesz uprzednio złożone zeznanie.
Szczegółowe informacje na temat rozliczania ulgi termomodernizacyjnej zawarte są w objaśnieniach podatkowych opracowanych przez Ministerstwo Finansów i opublikowanych na prowadzonych przez nie stronach serwisu podatkowego. Warto do nich zajrzeć przy nietypowych sytuacjach: współwłasność z rodzeństwem, budynek z częścią usługową, zmiana właściciela w trakcie inwestycji.
Ulga a program Czyste Powietrze i inne dotacje
Ulga podatkowa i dotacja z Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej lub wojewódzkiego funduszu ochrony środowiska mogą dotyczyć tej samej inwestycji, ale nie tej samej złotówki. Zasada jest jedna: nie odliczysz wydatków zwróconych podatnikowi w jakiejkolwiek formie ze środków publicznych. Jeżeli w ramach programu Czyste Powietrze otrzymasz 20 000 zł dofinansowania do wymiany stolarki o wartości 60 000 zł, w ramach ulgi rozliczasz 40 000 zł. Katalog kosztów kwalifikowanych w programie Czyste Powietrze i wykaz z rozporządzenia są zbliżone, ale nie identyczne, więc każdą pozycję sprawdza się osobno.
Wymiana stolarki, która faktycznie ogranicza straty energii
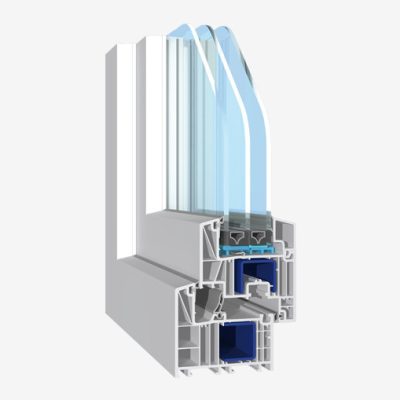
Ulga zwraca część podatku, ale realną oszczędność daje dopiero dobrze dobrana stolarka i poprawny montaż. Przy wymianie okien warto patrzeć na współczynnik Uw całego okna, a nie tylko na szybę. W oknach PCV stosujemy sześciokomorowy system Salamander bluEvolution 82 MD o szerokości zabudowy 82 mm, przygotowany pod pakiety trzyszybowe, z klasą odporności na włamanie RC2 i izolacyjnością akustyczną do 46 dB w odpowiedniej konfiguracji. Dla dużych przeszkleń sprawdzają się systemy przesuwne PCV oraz okna aluminiowe Aliplast Imperial I+ z przekładką termiczną. W budynkach o najwyższym standardzie energetycznym stosuje się okna do domów pasywnych. Kwalifikowane są także bramy garażowe, o czym inwestorzy często zapominają przy planowaniu budżetu.
Domatus działa od 1991 roku i obsługuje Poznań oraz całą Wielkopolskę. Nie podajemy cen z cennika, bo każda wycena zależy od wymiarów, pakietu szybowego, koloru i zakresu montażu – zapraszamy do bezpłatnej wyceny, w której nasi doradcy wskażą, które pozycje z oferty wejdą do odliczenia w ramach ulgi termomodernizacyjnej.
Jak zaplanować inwestycję pod rozliczenie podatkowe
Moment poniesienia wydatku decyduje o tym, w którym zeznaniu rocznym trafi on do odliczenia. Liczy się data wystawienia faktury, a nie data montażu czy odbioru prac. Jeżeli wymiana stolarki okiennej i drzwiowej zaczyna się jesienią, a kończy wiosną, wydatki naturalnie rozłożą się na dwa lata podatkowe – i to bywa korzystne, gdy dochód w jednym roku nie pozwoliłby wykorzystać pełnej kwoty ulgi. Odwrotnie: podatnik, który akurat w danym roku wchodzi w drugi próg skali podatkowej, zyska więcej, kumulując wydatki w tym właśnie roku.
Drugi element planowania to zakres przedsięwzięcia termomodernizacyjnego. Ulga obejmuje nie tylko wymianę okien, ale też ocieplenie domu, wymianę źródeł energii na źródła odnawialne, montaż pompy ciepła czy wentylacji z odzyskiem ciepła. Ograniczenie strat energii ma sens tylko wtedy, gdy prace są ze sobą spójne: szczelna stolarka bez zapewnionego nawiewu podnosi wilgotność w pomieszczeniach, a ocieplenie ścian bez wymiany okien zostawia najsłabsze ogniwo bez zmian. Audyt energetyczny, sam w sobie wydatek kwalifikowany, porządkuje kolejność prac i pokazuje, gdzie każda złotówka daje największy efekt.
Warto też z góry uporządkować formalności po stronie wykonawcy. Faktura powinna wyodrębniać pozycje z wykazu – osobno stolarka, osobno usługa montażu, osobno elementy niekwalifikowane, jak obróbki wykończeniowe czy dekoracyjne osłony. Rozbicie pozycji na etapie zamówienia oszczędza późniejszych korekt i tłumaczeń przy weryfikacji zeznania. Jeżeli inwestycja jest współfinansowana, poproś o zestawienie, które jasno pokazuje, jaka część kosztu została pokryta wkładem własnym: to ta kwota wchodzi do odliczenia od podstawy obliczenia podatku. Taki dokument przydaje się również wtedy, gdy dotacja zostanie wypłacona dopiero w kolejnym roku podatkowym i konieczna będzie korekta wcześniejszego rozliczenia.
Najczęstsze błędy przy rozliczaniu ulgi
- Odliczanie wydatków na budynek w trakcie budowy – prawa do ulgi wtedy nie ma.
- Rozliczanie paragonu zamiast faktury VAT albo faktury wystawionej przez podmiot zwolniony z VAT.
- Ujmowanie pełnej kwoty inwestycji dofinansowanej dotacją.
- Przekroczenie limitu 53 000 zł przy kilku inwestycjach – limit jest jeden na podatnika.
- Pominięcie terminu 3 kolejnych lat na zakończenie przedsięwzięcia.
- Brak korekty po otrzymaniu zwrotu części wydatków w kolejnym roku.
Ulga termomodernizacyjna 2026 – co możesz odliczyć w kolejnych latach
Ulga termomodernizacyjna pozwala odliczyć od podstawy opodatkowania wydatki na termomodernizację poniesione przez właścicieli lub współwłaścicieli domu jednorodzinnego. Limit 53 000 zł przypada na podatnika, a nie na budynek – małżonkowie rozliczający się osobno mogą więc wykorzystać dwa limity, o ile każde z nich ponosi wydatki udokumentowane fakturami VAT. Odliczenie zmniejsza podstawę podatku dochodowego, a nie sam podatek, dlatego realna korzyść zależy od stawek i formy opodatkowania.
Jeżeli dochód w danym roku jest zbyt niski, kwota ulgi nie przepada – niewykorzystaną część rozliczasz w kolejne lata, maksymalnie przez sześć lat licząc od końca roku, w którym poniesiono pierwszy wydatek. W praktyce oznacza to, że PIT za 2026 rok może zawierać zarówno bieżące koszty, jak i resztę odliczenia z wcześniejszej inwestycji.
Co obejmuje katalog wydatków – poza wymianą okien
Ulga termomodernizacyjna obejmuje zamknięty katalog materiałów, urządzeń i usług. Warto go znać, bo wymiana okien rzadko jest jedynym elementem prac.
| Grupa wydatków | Przykłady | Uwagi |
|---|---|---|
| Przegrody | Okna, drzwi zewnętrzne, wydatki na ocieplenie domu, docieplenie stropów i fundamentów | Materiały i usługa montażu |
| Źródła ciepła | Kocioł kondensacyjny, pompa ciepła, magazyn ciepła wraz z infrastrukturą | Wraz z osprzętem i uruchomieniem |
| Energia odnawialna | Kolektory słoneczne, ogniwo słoneczne w instalacji fotowoltaicznej | Nieodliczone, jeśli pokryte dotacją |
| Instalacje | Wentylacja mechaniczna z odzyskiem ciepła, przyłącze ograniczające straty energii pierwotnej w lokalnych sieciach ciepłowniczych | Usługa i materiał w jednej pozycji |
Wydatków nie zaliczysz jednocześnie do kosztów uzyskania przychodów ani nie odliczysz części sfinansowanej dotacją – na przykład środkami Narodowego Funduszu Ochrony Środowiska i Gospodarki Wodnej lub z programu Mój Prąd. Zasada jest prosta: jeden wydatek, jedna preferencja.
Kalkulator ulgi termomodernizacyjnej 2026 – jak liczyć samodzielnie
Każdy kalkulator ulgi termomodernizacyjnej sprowadza się do tego samego działania: suma faktur VAT (do limitu) pomnożona przez stawkę podatku. Wystarczy arkusz i trzy dane.
- Zsumuj wydatki, jakie możesz odliczyć w ramach ulgi, i ogranicz je do limitu 53 000 zł na osobę.
- Odejmij kwoty pokryte dotacją – odliczasz wyłącznie wkład własny.
- Pomnóż wynik przez swoją stawkę podatku dochodowego od osób fizycznych; przy skali podatkowej będzie to 12 lub 32 procent, przy podatku liniowym 19 procent, a przy ryczałcie stawka właściwa dla działalności.
- Porównaj wynik z rocznym dochodem – jeśli jest wyższy, zaplanuj rozliczenie na kolejne lata.
Dzięki uldze termomodernizacyjnej realny koszt inwestycji spada o kilkanaście do ponad trzydziestu procent wartości netto prac, w zależności od stawki. Kwota ulgi nie jest przelewem, tylko niższym podatkiem – to różnica, którą warto rozumieć, planując budżet.
Ulga a efektywność energetyczna budynku
Postaci ulgi termomodernizacyjnej nie należy traktować wyłącznie podatkowo. Warunkiem odliczenia jest przedsięwzięcie termomodernizacyjne, czyli takie, które faktycznie zmniejsza zapotrzebowanie budynku na energię, poprawia efektywność energetyczną i ogranicza straty ciepła przez przegrody. Urząd nie wymaga audytu, ale w razie kontroli liczy się spójność: faktury, zakres prac i logika inwestycji muszą do siebie pasować.
W praktyce największy efekt daje połączenie wymiany stolarki z uszczelnieniem i poprawą wentylacji. Szczelniejszy dom bez kontrolowanego nawiewu potrafi mieć problem z wilgocią, dlatego ogrzewanie, wentylację i okna warto planować razem – także wtedy, gdy prace rozkładasz na etapy w różnych latach podatkowych. Standardy izolacyjności wynikające z przepisów krajowych i kierunków przyjętych w Unii Europejskiej będą się zaostrzać, więc inwestycja w lepsze parametry rzadko okazuje się przesadzona.
Kto powinien skorzystać z ulgi termomodernizacyjnej
Termomodernizacja domu to zwykle wydatek kilkudziesięciu tysięcy złotych, więc pominięcie odliczenia jest kosztownym niedopatrzeniem. Ulgi termomodernizacyjnej w rozliczeniu rocznym nie trzeba zgłaszać wcześniej – wystarczy załącznik PIT/O i komplet faktur. Warto rozliczać ją zawsze wtedy, gdy jesteś właścicielem lub współwłaścicielem budynku i faktycznie poniosłeś wydatek, nawet jeśli inwestycję rozłożysz na kilka etapów. Trzeba jednak pamiętać, że odliczyć od podatku można wyłącznie wkład własny, a nie kwoty pokryte dotacją.
FAQ – najczęstsze pytania
Czy wymiana okien podlega uldze termomodernizacyjnej?
Tak. Okna, okna połaciowe z systemami montażowymi, drzwi balkonowe, drzwi zewnętrzne i bramy garażowe znajdują się w wykazie materiałów budowlanych objętych ulgą, podobnie jak usługa ich montażu. Warunkiem jest istniejący budynek mieszkalny jednorodzinny oraz faktura VAT dokumentująca wydatek.
Ile wynosi limit ulgi termomodernizacyjnej?
Kwota odliczenia nie może przekroczyć 53 000 zł na podatnika, niezależnie od liczby przedsięwzięć termomodernizacyjnych i liczby posiadanych budynków. Współmałżonkowie będący współwłaścicielami mają dwa odrębne limity. Odliczenia dokonuje się od dochodu, a przy ryczałcie – od przychodu.
Ile realnie zwraca ulga?
Zwrot to iloczyn odliczonej kwoty i stawki podatku. Przy skali podatkowej i pierwszym progu jest to 12 procent, w drugim progu 32 procent, przy podatku liniowym 19 procent. Dlatego kalkulator ulgi termomodernizacyjnej podaje dwie różne liczby: kwotę odliczenia i faktyczny zwrot podatku.
Czy można łączyć ulgę z programem Czyste Powietrze?
Tak, ale odliczeniu podlega wyłącznie ta część wydatku, która nie została sfinansowana lub dofinansowana z dotacji. Jeżeli dotacja wpłynie po złożeniu zeznania, trzeba doliczyć uprzednio odliczone kwoty do dochodu w rozliczeniu za rok otrzymania zwrotu.
Co, jeśli dochód jest za niski, by odliczyć całą kwotę?
Niewykorzystaną część odlicza się w kolejnych latach, maksymalnie przez 6 lat licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Nie przepada więc nic, o ile w tym okresie pojawi się wystarczająca podstawa obliczenia podatku.
Jakie dokumenty trzeba mieć do kontroli?
Faktury VAT z czytelnym opisem pozycji, potwierdzenia zapłaty, umowę z wykonawcą oraz dokument potwierdzający własność nieruchomości. Dokumentację przechowuje się 5 lat od końca roku, w którym złożono deklarację podatkową z odliczeniem.
Czy w PIT za 2026 rok mogę rozliczyć fakturę z poprzedniego roku?
Odliczasz wydatki w roku ich poniesienia, ale niewykorzystaną nadwyżkę przenosisz na kolejne lata – maksymalnie przez sześć lat od końca roku pierwszego wydatku.
Czy ulga termomodernizacyjna 2026 obejmuje dom w budowie?
Nie. Przedsięwzięcie musi dotyczyć budynku już oddanego do użytkowania – to warunek formalny, którego nie da się obejść fakturą wystawioną po odbiorze.
Czy potrzebny jest kalkulator ulgi termomodernizacyjnej z internetu?
Nie jest konieczny. Wystarczy suma faktur VAT po odjęciu dotacji pomnożona przez stawkę podatku – to dokładnie ten sam algorytm, który stosują gotowe narzędzia.