W skrócie: program Czyste Powietrze i ulga termomodernizacyjna można łączyć w ramach jednej inwestycji, ale nie w odniesieniu do tych samych złotówek. Odliczyć w ramach ulgi wolno wyłącznie wydatki poniesione z własnej kieszeni – te sfinansowane lub dofinansowane z dotacji ze środków publicznych są z odliczenia wyłączone. Jeżeli dotacja wpłynie po rozliczeniu PIT, podatnik doliczy kwoty uprzednio odliczone do dochodu albo skoryguje uprzednio złożone zeznanie.
Dwa różne mechanizmy: dotacja i ulga podatkowa
Program Czyste Powietrze to dotacja wypłacana przez wojewódzki fundusz ochrony środowiska i gospodarki wodnej, w ramach systemu nadzorowanego przez Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej. Beneficjent składa wniosek, przechodzi ocenę, realizuje przedsięwzięcie i otrzymuje wypłatę środków – najczęściej po zakończeniu etapu i przedstawieniu faktur.
Ulga termomodernizacyjna działa inaczej. To ulga podatkowa w podatku dochodowym od osób fizycznych, obowiązująca od 1 stycznia 2019 r. Podatnik nic nie dostaje z góry: obniża podstawę obliczenia podatku o wydatki poniesione na realizację przedsięwzięcia termomodernizacyjnego i odzyskuje część pieniędzy w rocznym PIT. Ulga przysługuje właścicielom lub współwłaścicielom jednorodzinnego budynku mieszkalnego, a kwota odliczenia nie może przekroczyć 53 000 zł na podatnika.
| Kryterium | Czyste Powietrze | Ulga termomodernizacyjna |
|---|---|---|
| Forma wsparcia | dotacja ze środków publicznych | odliczenie od dochodu lub przychodu |
| Kto przyznaje | wojewódzki fundusz ochrony środowiska | rozliczenie własne w deklaracji podatkowej |
| Moment korzyści | po realizacji i weryfikacji wniosku | po złożeniu zeznania za rok podatkowy |
| Limit | zależny od poziomu dofinansowania i zakresu | 53 000 zł na podatnika |
| Dokumenty | wniosek, faktury, protokoły | faktura VAT, PIT/O, rozliczenie PIT |
| Wymagany dochód | próg dochodowy decyduje o poziomie dotacji | potrzebny dochód, od którego odlicza się wydatek |
Czy można łączyć Czyste Powietrze z ulgą termomodernizacyjną
Tak. Przepisy nie zabraniają łączenia obu instrumentów w ramach jednej inwestycji. Zabraniają natomiast podwójnego rozliczenia tego samego wydatku. Ustawa o podatku dochodowym od osób fizycznych mówi wprost, że odliczeniu nie podlegają wydatki zwrócone podatnikowi w jakiejkolwiek formie ze środków publicznych, a także wydatki zaliczone do kosztów uzyskania przychodów albo uwzględnione w innej uldze.
W praktyce liczy się prosty rachunek. Inwestycja o wartości 70 000 zł, dotacja w programie Czyste Powietrze w kwocie 25 000 zł, wkład własny 45 000 zł – i to właśnie 45 000 zł można odliczyć w ramach ulgi termomodernizacyjnej, o ile mieści się w limicie 53 000 zł i dotyczy pozycji z wykazu. Przy skali podatkowej i pierwszym progu zwrot podatku wyniesie około 5 400 zł, w drugim progu – około 14 400 zł.
Kolejność zdarzeń bywa źródłem nieporozumień. Jeśli podatnik odliczył pełną kwotę w zeznaniu za rok podatkowy, a dotację otrzymał dopiero rok później, jest zobowiązany zgodnie z przepisami podatkowymi doliczyć kwoty uprzednio odliczone do dochodu w zeznaniu za rok otrzymania zwrotu odliczonych wydatków. Alternatywą bywa korekta uprzednio złożonego zeznania. Szczegółowe informacje na temat rozliczania ulgi termomodernizacyjnej w przypadku łączenia jej z dotacją zawarte są w objaśnieniach podatkowych opracowanych przez Ministerstwo Finansów i opublikowanych na prowadzonych przez nie stronach serwisu.
Zakresy kosztów: gdzie oba programy się pokrywają
Katalog kosztów kwalifikowanych w programie Czyste Powietrze i wykaz rodzajów materiałów budowlanych, urządzeń i usług związanych z realizacją przedsięwzięć termomodernizacyjnych z rozporządzenia Ministra Inwestycji i Rozwoju z dnia 21 grudnia 2018 r. są zbliżone, lecz nie tożsame. Część wspólna obejmuje między innymi:
- stolarkę okienną i drzwiową: okna, okna połaciowe z systemami montażowymi, drzwi balkonowe, drzwi zewnętrzne, bramy garażowe;
- ocieplenie przegród budowlanych budynku mieszkalnego wraz z materiałami i robocizną;
- wymianę źródła ciepła, w tym pompę ciepła, kocioł kondensacyjny czy węzeł cieplny;
- wentylację mechaniczną z odzyskiem ciepła;
- dokumentację i audyt energetyczny.
Różnice pojawiają się w szczegółach – w programie dotacyjnym część pozycji jest limitowana kwotowo lub warunkowana zakresem przedsięwzięcia, a niektóre elementy rozliczane w uldze nie mieszczą się w katalogu programu. Dlatego każdą fakturę weryfikuje się osobno, pozycja po pozycji, zamiast zakładać, że skoro coś przeszło w jednym mechanizmie, przejdzie i w drugim.
Jak poprowadzić rozliczenie krok po kroku
- Przed startem inwestycji ustal zakres i sprawdź, które pozycje trafią do wniosku o dotację, a które rozliczysz wyłącznie w PIT.
- Poproś wykonawcę o faktury VAT z rozbiciem pozycji: osobno stolarka, osobno montaż, osobno prace niekwalifikowane.
- Prowadź zestawienie: wartość faktury, kwota dofinansowana, wkład własny. To zestawienie jest podstawą do wypełnienia PIT/O.
- W zeznaniu rocznym odlicz wyłącznie wydatki poniesione i niedofinansowane, pilnując limitu 53 000 zł.
- Zakończ przedsięwzięcie termomodernizacyjne w ciągu 3 kolejnych lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
- Dokumentację przechowuj 5 lat od końca roku, w którym złożono zeznanie.
Warto pamiętać, że limit ulgi dotyczy podatnika, a nie nieruchomości. Współwłaściciele – najczęściej małżonkowie – rozliczają wydatki proporcjonalnie do poniesionych kosztów, każde w swoim rozliczeniu PIT i w ramach własnego limitu.
Przykład rozliczenia w praktyce
Rodzina z domu jednorodzinnego pod Poznaniem wymienia stolarkę i ociepla ściany za 90 000 zł. W ramach programu otrzymuje 30 000 zł dotacji, więc wkład własny wynosi 60 000 zł. Ponieważ kwota odliczenia nie może przekroczyć 53 000 zł na podatnika, małżonkowie dzielą wydatki między siebie zgodnie z fakturami: jedno rozlicza 33 000 zł, drugie 27 000 zł. Każde z nich składa własny PIT z załącznikiem PIT/O, a łączny zwrot podatku zależy od formy opodatkowania i wysokości dochodu za rok podatkowy.
Gdyby ta sama rodzina próbowała odliczyć pełne 90 000 zł, doszłoby jednocześnie do przekroczenia limitu i do rozliczenia wydatków pokrytych środkami publicznymi. Przy weryfikacji zeznania kończy się to korektą i odsetkami, dlatego zestawienie wkładu własnego warto prowadzić od pierwszej faktury, a nie odtwarzać je w kwietniu.
Stolarka, która realnie ogranicza zużycie energii
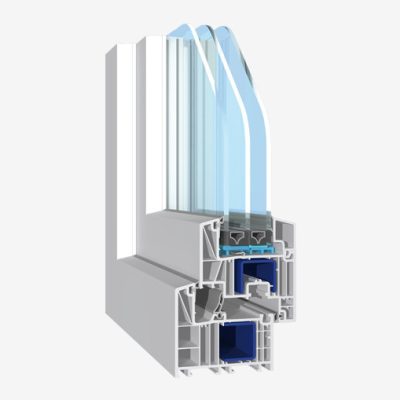
Dotacja i ulga zmniejszają koszt inwestycji, ale efekt energetyczny zależy od parametrów zamontowanych produktów. Przy wymianie okien decyduje współczynnik przenikania ciepła całego okna oraz jakość montażu warstwowego. W oknach PCV stosujemy sześciokomorowy system Salamander bluEvolution 82 MD o szerokości zabudowy 82 mm, przystosowany do pakietów trzyszybowych, z klasą antywłamaniową RC2 i izolacyjnością akustyczną do 46 dB w odpowiedniej konfiguracji. Do inwestycji o podwyższonych wymaganiach polecamy okna do domów pasywnych, a przy dużych przeszkleniach – systemy przesuwne PCV. Kwalifikowanym wydatkiem bywają również drzwi PCV oraz bramy garażowe, które w starszych domach potrafią być poważnym miejscem strat ciepła.
Domatus produkuje i montuje stolarkę otworową od 1991 roku, obsługując Poznań i Wielkopolskę. Nie publikujemy cennika, bo wycena zależy od wymiarów, pakietu szybowego, koloru i zakresu montażu – zapraszamy do bezpłatnej wyceny, w której nasi doradcy przygotują zestawienie pozycji przydatne zarówno przy wniosku dotacyjnym, jak i przy odliczeniu podatkowym.
FAQ – najczęstsze pytania
Czy dotacja z Czystego Powietrza wyklucza ulgę termomodernizacyjną?
Nie wyklucza. Wyklucza jedynie odliczenie tej części wydatku, która została sfinansowana lub dofinansowana z dotacji. Wkład własny podatnika pozostaje wydatkiem kwalifikowanym i można go odliczyć w rozliczeniu PIT w ramach limitu 53 000 zł.
Co zrobić, gdy dotacja wpłynęła po złożeniu zeznania?
Trzeba doliczyć kwoty uprzednio odliczone do dochodu za rok podatkowy, w którym otrzymano zwrot, albo skorygować wcześniejsze zeznanie. Obie ścieżki są dopuszczalne; najważniejsze, aby ta sama kwota nie została ostatecznie rozliczona dwa razy.
Czy ulga przysługuje na budynek w budowie?
Nie. Prawa do ulgi nie ma podatnik ponoszący wydatki na budynek, który nie został jeszcze oddany do użytkowania. Ulga termomodernizacyjna dotyczy istniejącego jednorodzinnego budynku mieszkalnego, którego podatnik jest właścicielem lub współwłaścicielem.
Czy paragon wystarczy do odliczenia?
Nie. Wydatek musi być udokumentowany fakturą VAT wystawioną przez podatnika podatku od towarów i usług niekorzystającego ze zwolnienia. Faktura powinna zawierać dane podatnika oraz opis pozycji odpowiadający wykazowi materiałów i usług.
Czy oba wsparcia obejmują wymianę okien i drzwi?
Tak, stolarka okienna i drzwiowa wraz z montażem mieści się w obu katalogach, choć w programie dotacyjnym obowiązują dodatkowe warunki i limity jednostkowe. W uldze liczy się przynależność pozycji do wykazu oraz faktyczne poniesienie wydatku przez podatnika.
Ile realnie zwraca ulga?
Zwrot to iloczyn odliczonej kwoty i stawki podatku: 12 lub 32 procent przy skali podatkowej, 19 procent przy podatku liniowym, a przy ryczałcie – stawka właściwa dla przychodu. Sama kwota odliczenia nie jest więc kwotą, którą podatnik zobaczy na koncie.